En France, trois échéances réglementaires convergent entre 2026 et 2027 : la facturation électronique obligatoire, l’extension du marché carbone européen (ETS 2) aux bâtiments et au transport routier, et la transposition attendue de la directive CSRD sur le reporting de durabilité.
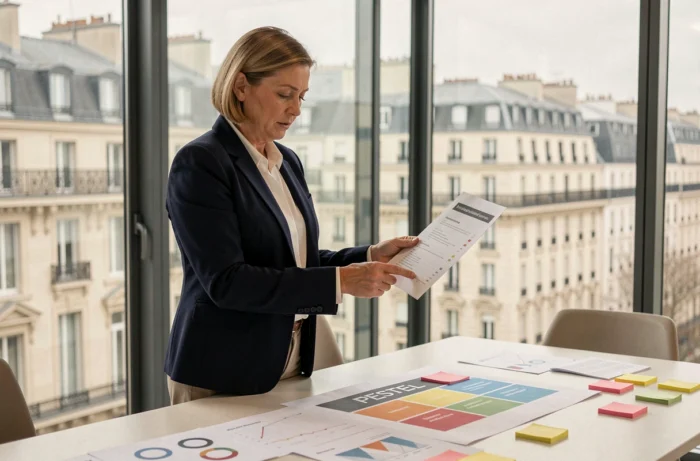
Chacune de ces évolutions modifie les coûts, les processus internes et les relations fournisseurs des entreprises, quelle que soit leur taille. L’analyse PESTEL, souvent réduite à un exercice académique en six cases, peut servir de cadre pour relier ces contraintes entre elles et les traduire en décisions opérationnelles.
Facturation électronique et ETS 2 : deux cas concrets pour un PESTEL opérationnel
La plupart des présentations de l’analyse PESTEL listent les six facteurs (politique, économique, socioculturel, technologique, écologique, légal) sans expliquer comment passer du diagnostic à l’action. Deux réformes en cours permettent d’illustrer cette transformation.
Côté légal et technologique, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques à partir du 1er septembre 2026. Les grandes entreprises et ETI devront aussi les émettre à cette date, les PME et micro-entreprises à partir du 1er septembre 2027.
Un PDF envoyé par courriel ne suffira pas : les factures devront transiter par une plateforme agréée. Pour une PME, réaliser une analyse PESTEL de la France revient ici à poser trois questions concrètes : quel logiciel comptable est compatible, quels fournisseurs et clients sont prêts, et quel budget mobiliser pour la mise en conformité.
Côté écologique et économique, l’ETS 2 doit entrer en vigueur en 2027 et couvrir les combustibles utilisés dans les bâtiments et le transport routier. L’obligation pèse sur les fournisseurs de combustibles, mais la répercussion sur les prix du gaz, du fioul et du carburant touchera les entreprises clientes.
Une société de transport ou un réseau de points de vente n’est pas soumise directement au marché de quotas, mais son budget énergie et logistique peut varier selon les scénarios de prix du carbone.
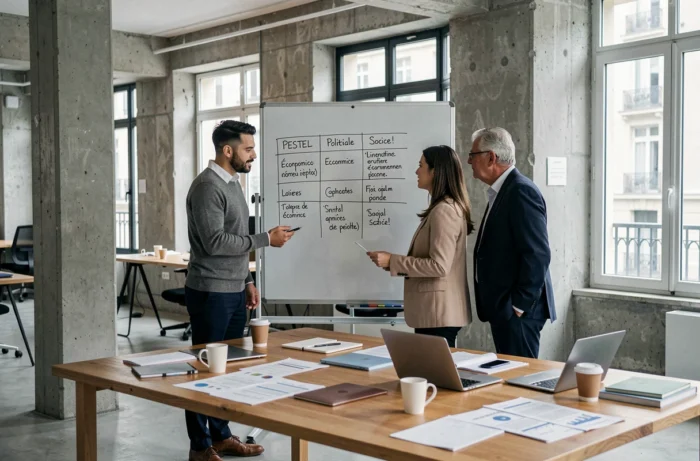
Transformer le PESTEL en tableau de bord de décisions pour une PME
Le passage d’un inventaire de facteurs externes à un outil de pilotage repose sur un principe simple : chaque ligne du PESTEL doit être reliée à un poste de coût, une échéance et une dépendance fournisseur identifiée.
Prenons l’exemple d’une PME industrielle qui utilise du gaz naturel pour ses processus et qui vend à des donneurs d’ordres soumis à la CSRD. Son PESTEL ne se limite pas à cocher « risque écologique » et « risque légal ». Il doit cartographier trois niveaux :
- L’exposition directe : consommation de gaz sur site, contrats en cours, clauses d’indexation, possibilité de basculer vers une énergie moins carbonée et coût de cette bascule.
- L’exposition indirecte via la chaîne fournisseurs : un transporteur qui répercute le surcoût ETS 2, un prestataire informatique qui facture la migration vers une plateforme de facturation agréée.
- L’exposition par les clients : des donneurs d’ordres qui, dans le cadre de leur propre reporting CSRD, demandent des données de durabilité à leurs sous-traitants, même si ces derniers ne sont pas eux-mêmes soumis à la directive.
Ce découpage transforme le PESTEL en grille de lecture financière. Chaque case du tableau n’est plus un « facteur » abstrait, mais un risque chiffrable ou une échéance à planifier.
CSRD et reporting de durabilité : une incertitude réglementaire à intégrer au PESTEL
La directive européenne CSRD, qui élargit les obligations de reporting extra-financier, illustre une limite fréquente de l’analyse PESTEL : le cadre réglementaire bouge pendant que l’entreprise construit sa stratégie. La transposition française de la CSRD est attendue au plus tard le 19 mars 2027, mais le texte était encore en cours d’examen au moment des dernières publications disponibles.
Pour une PME, cette incertitude ne justifie pas d’attendre. Elle justifie de distinguer deux colonnes dans son PESTEL :
- L’obligation légale actuelle : quelles données de durabilité l’entreprise doit-elle publier aujourd’hui, selon les textes en vigueur.
- L’obligation anticipée : quelles données ses clients ou partenaires lui demandent déjà, indépendamment du calendrier législatif, parce qu’ils sont eux-mêmes soumis à la CSRD ou anticipent leur conformité.
Cette distinction évite deux erreurs symétriques. La première consiste à investir massivement dans un reporting que la réglementation finale pourrait alléger (le texte omnibus européen prévoit des ajustements de périmètre). La seconde consiste à ignorer les demandes de données provenant de la chaîne de valeur sous prétexte que la PME n’est pas directement visée.
Ce que le PESTEL ne résout pas seul
L’analyse PESTEL identifie des pressions externes, mais elle ne dit rien sur la capacité interne de l’entreprise à y répondre. Une PME peut repérer que l’ETS 2 augmentera ses coûts de transport sans avoir les données pour estimer l’ampleur exacte de la hausse, qui dépend du prix futur de la tonne de carbone et des décisions de ses transporteurs. Le PESTEL pose les bonnes questions, il ne fournit pas toutes les réponses.
Sa valeur réside dans la mise en relation des facteurs entre eux. La facturation électronique (facteur légal/technologique) peut améliorer la qualité des données comptables, ce qui facilite le suivi des coûts énergétiques (facteur écologique/économique), ce qui aide à répondre aux demandes de reporting CSRD (facteur légal). Ces connexions ne sont visibles que si l’analyse est construite comme un système, pas comme six listes indépendantes.
Coût de mise en conformité et gains de pilotage : l’autre lecture du PESTEL France
La Direction générale des Finances publiques présente la facturation électronique comme un dispositif de lutte contre la fraude à la TVA, mais aussi comme un levier de centralisation des factures et de préremplissage des données fiscales. Pour une PME, le coût de mise en conformité (changement de logiciel, formation, tests avec les partenaires) est réel. Les gains possibles en automatisation comptable et en suivi de trésorerie le sont aussi, même s’ils varient selon la maturité numérique de l’entreprise.
Un PESTEL bien construit intègre cette double lecture. Chaque contrainte réglementaire est évaluée à la fois comme un coût et comme une opportunité d’amélioration des processus. L’ETS 2 pousse à cartographier ses dépendances énergétiques, ce qui peut révéler des gisements d’économies. La CSRD pousse à structurer ses données extra-financières, ce qui peut renforcer la crédibilité auprès des donneurs d’ordres.
L’analyse PESTEL appliquée à la France en 2026-2027 n’est pas un exercice de veille passive. C’est un cadre pour relier des échéances réglementaires à des lignes budgétaires, des choix d’outils et des négociations fournisseurs. Sa valeur dépend entièrement de la granularité avec laquelle chaque facteur est relié aux opérations réelles de l’entreprise.